[IB토마토 도시은 기자] 최근 국고채 금리 상승으로 초장기 국채 ETF의 가격 변동 위험이 커졌다. 같은 국고채 30년 상품이라도 보유 채권과 투자 방식에 따라 금리 변화에 대한 민감도는 10년 넘게 차이 난다. 금리 전망에 따른 운용사들의 대응도 엇갈리고 있다.
(사진=AI 제작·IB토마토)
같은 30년물, 투자 구조에 따라 달라지는 듀레이션
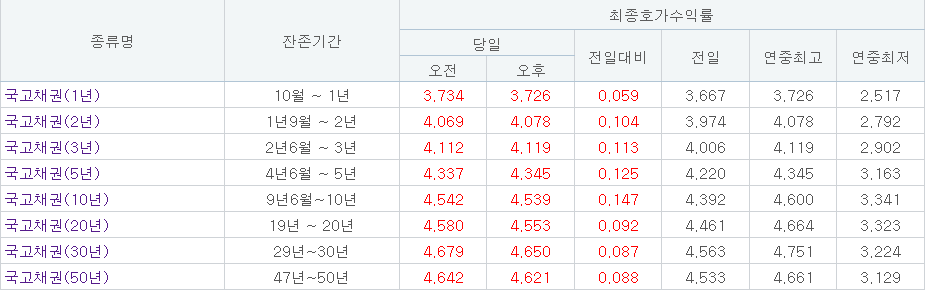
30일 금융투자협회 채권정보센터에 따르면 지난 28일 국고채 3년물 금리는 전 거래일보다 11.3bp 오른 연 4.119%에 마감했다. 10년물과 30년물 금리도 각각 14.7bp, 8.7bp 상승한 연 4.539%, 연 4.650%를 기록했다. 금리가 오르면 기존 채권 가격은 반대로 하락한다.
금리가 변할 때 채권 가격이 얼마나 크게 움직이는지를 나타내는 지표가 듀레이션이다. 수치가 길수록 가격 변동폭도 커지는데, 같은 '국고채 30년 ETF'라도 실제 듀레이션은 상품마다 다르다.
미래에셋자산운용의 'TIGER 국고채30년스트립액티브'는 국채에서 만기에 돌려받을 원금 부분을 분리한 채권에 투자한다. 일반 국채와 달리 보유 기간 중 이자를 현금으로 받지 않는다. 대신 채권을 할인된 가격에 사서 만기에 원금을 받는다. 돈을 받는 시점이 만기에 집중돼 금리 변화에 가격이 크게 움직인다.
미래에셋자산운용에 따르면 이 상품의 듀레이션은 27.8년 이다. 운용사가 비교 대상으로 제시한 일반 30년 국채 ETF의 18.8년보다 약 9년 길다. 금리가 0.1%포인트 오른다고 가정하면 듀레이션을 적용한 예상 가격 하락폭은 각각 약 2.78%, 1.88%로 추정된다. 미래에셋 상품의 예상 하락폭이 약 0.9%포인트 큰 셈이다. 다만 이는 금리 변화만 반영한 계산으로 실제 ETF 수익률과는 다를 수 있다.
만기가 같은 국채를 중심으로 운용하는 상품끼리도 차이가 난다. 키움투자자산운용의 'KIWOOM 국고채30년액티브'는 30년 국채만 담지 않는다. 10년 국채 레버리지 ETF와 다른 채권 등도 함께 보유한다. 지난 28일 기준 듀레이션은 17.15년으로 미래에셋 상품보다 10.65년 짧다.
미래에셋과 키움투자자산운용 두 상품 모두 '국고채30년'이라는 이름을 쓰지만 금리 변화에 따른 가격 민감도에는 큰 차이가 있다.
패시브 ETF인 KB자산운용의 'RISE KIS국고채30년Enhanced'는 돈을 빌려 국채 투자 규모를 늘리는 구조다. 상품이 따르는 지수에는 보유 국채를 활용해 투자금의 30% 규모를 단기로 조달하고, 그 돈으로 30년 국채를 추가 매수하는 방식이 반영돼 있다. 금리가 내려 국채 가격이 오르면 추가 매수분에서도 이익을 얻지만, 금리가 오를 때는 그 물량도 가격 하락의 영향을 받는다. 자금을 빌리는 비용도 발생한다.
(사진=금융투자협회 채권정보센터)
장기 국채금리의 변동성이 확대되면서 자산운용사들의 대응에도 차이가 나타나고 있다.
미래에셋자산운용은 자사 상품의 가격 민감도를 기준으로 삼는 지수보다 다소 낮게 운용하는 것을 목표로 하고 있다.
미래에셋자산운용 관계자는 <IB토마토>에 "원금·이자 분리형(스트립채) 비중과 듀레이션을 조절할 수 있지만, 기준지수와 일정 수준 이상의 상관관계를 유지해야 한다"며 "액티브 ETF라도 한국거래소의 상관계수 요건을 충족하지 못하면 상장폐지될 수 있고, 장기물 금리의 변동성이 큰 점을 고려해 과도한 재량 운용은 지양하고 있다"고 말했다.
반면 키움투자자산운용은 현재 장기 국채금리가 높은 수준에 가깝다고 판단하고 있다. 이에 따라 키움 ETF의 듀레이션을 기준지수보다 0.60년 길게 가져가고 있다. 향후 금리가 내려갈 경우 채권 가격 상승에 따른 이익을 더 얻겠다는 판단이다. 동시에 장기 국채금리가 추가로 오를 가능성에도 일부 대비하고 있다고 설명했다.
키움투자자산운용 관계자는 <IB토마토>에 "금리 변동성이 크다고 듀레이션을 과도하게 줄이면 금리 하락 시 수익 기회도 놓칠 수 있다"며 "기준지수 대비 약 ±1.5년 범위에서 듀레이션을 관리하고 있다"고 말했다.
KB자산운용은 국채 추가 매수에 따른 가격 변동과 자금 조달비용을 함께 고려하고 있다. KB에 따르면 현재 단기 자금 조달금리는 연 3.0% 내외로 약 25bp 상승했으며, 실제 차입 규모는 ETF 순자산가치의 약 30%다. 국고채 30년물 금리가 연 4.6% 안팎으로 조달금리보다 높아, 추가 매수분에서 얻는 이자수익이 차입비용을 웃돌고 있다는 설명이다.
다만 국고채 금리가 RP 조달금리보다 높다는 사실만으로 추가 매수분의 실제 운용수익이 항상 플러스라고 단정할 수는 없다. 국채 가격 변동과 조달비용, 보유기간 등을 함께 고려해야 하기 때문이다.
KB자산운용 관계자는 <IB토마토>에 "지수와의 상관관계를 크게 벗어나지 않는 범위에서 차입 규모를 10~50% 수준으로 조절하고 있다"며 "국채금리가 더 오를 것으로 판단되면 비교지수 대 듀레이션을 낮게 운용한다"고 말했다.
도시은 기자 eqw5817406@etomato.com