[IB토마토 권영지 기자] 현대트랜시스가 하이브리드 구동시스템 부품 공급 확대에 힘입어 수익성을 끌어올리고 있지만, 친환경차 설비 전환과 북미 공장 투자가 이어지는 가운데 올해 운전자본 부담까지 커지면서 차입 규모가 빠르게 불어나고 있다. 대규모 투자가 내년까지 집중되는 만큼 당분간 재무부담 완화는 쉽지 않을 전망이다.
(단위 : 억원, 사진=현대트랜시스)
28일 한국신용평가에 따르면 현대트랜시스의 올해 상반기 매출액(연결 기준)은 7조 7999억원으로 전년 동기(7조 3999억원) 대비 5.4% 증가했다. 영업이익은 1666억원으로 2.5%, 당기순이익은 642억원에서 1053억원으로 64% 급증했다.
실적 반등의 핵심은 하이브리드다. 현대트랜시스는 2024년 4분기 한달간 이어진 파업으로 생산 공백과 고정비 부담이 겹치면서 연간 영업이익이 787억원(영업이익률 0.6%)에 그친 바 있다.
다만 지난해에는 미국 관세 부과에 따른 원가 부담에도 영업이익이 3360억원으로 4배 넘게 늘었다. 비용 상승분을 판가에 일부 반영하고 관세 관련 크레딧을 수령한 데다 자체 개발한 하이브리드 구동시스템(TMED-Ⅱ) 관련 부품 공급이 본격화한 영향이다. 폭스바겐 등 계열 외 매출 증가 또한 보탬이 됐다.
TMED-Ⅱ는 현대차그룹 주력 하이브리드 차량에 탑재되는 파워트레인이다. 그룹이 하이브리드 판매 비중 확대 전략을 펴고 있어 채산성이 높은 관련 부품 공급은 더 늘어날 것으로 보인다. 미국 관세 정책 변화와 완성차 업체의 원가율 개선 계획 등은 변수다.
사업 포트폴리오 전환 또한 진행 중이다. 현대트랜시스는 가동률이 저조한 수동변속기·액슬 생산라인을 대체하거나 신규 증설하는 방식으로 친환경차 부품 생산능력을 늘리고 있다. 시트 부문은 사양 고급화와 북미 전기차 스타트업 물량 수주 등으로 계열 외 매출이 발생하고 있으며 자율주행 고도화에 대비한 지능형 시트 개발도 이어가고 있다.
(사진=한국신용평가)
문제는 재무부담이다. 현대트랜시스는 2022년 이후 전기차 감속기 설비 증설, 미국 조지아 자동변속기 신규 공장 건설, 미국 시트 공장 증설 등 투자를 확대해왔다. 연평균 자본적지출(CAPEX)은 2020~2022년 3460억원에서 2023~지난해 6731억원으로 2배 가까이 늘었다.
올해는 조지아 공장 라인 개조공사에 대비한 재고 비축으로 상반기에만 운전자본이 4494억원 증가했다. 그 결과 상반기 영업활동조달현금(OCF)은 -921억원을 기록했고, 잉여현금흐름(FCF)도 -4104억원으로 적자 폭이 커졌다.
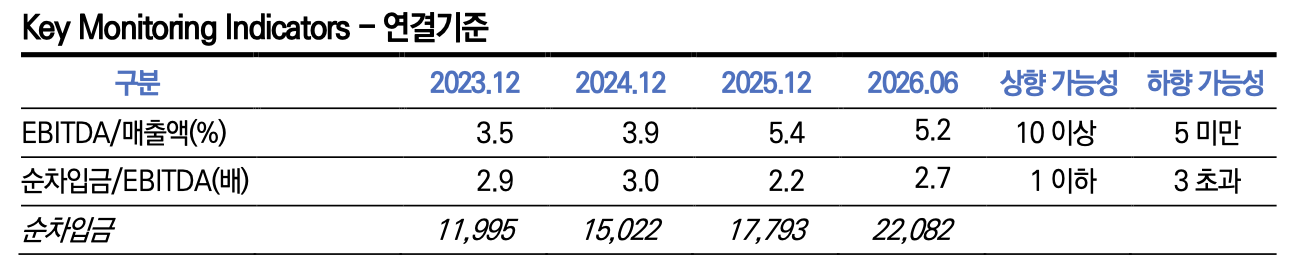
차입금 역시 빠르게 불었다. 총차입금은 지난해 말 3조 2067억원에서 올해 상반기 기준 3조 5740억원으로 반년 만에 3673억원 늘었다. 순차입금은 2020년 말 6993억원에서 2조2082억원으로 3배 이상 증가했다. 부채비율은 190.1%, 차입금의존도는 32.3%다.
다만 영업현금창출력 개선과 중국법인 종속기업 편입 효과 등으로 순차입금/EBITDA는 2.7배 수준을 유지한다. 상반기 기준 유형자산 장부금액이 3조 7000억원에 달하는 등 보유자산도 재무융통성을 뒷받침하고 있다.
현대트랜시스는 내년 TMED-Ⅱ 생산역량 확대와 북미 등 해외 공장 투자를 이어갈 계획이다. 김응관 한국신용평가 수석애널리스트는 최근 발표한 현대트랜시스 관련 신용평가보고서에서 "EBITDA 규모 확대에도 당분간 잉여현금 창출은 어려울 것"이라고 내다봤다.
권영지 기자 0zz@etomato.com