[IB토마토 장민지 기자]
아모그린텍(125210)은 지난해 에너지저장장치(ESS)를 더 많이 팔고도 매출을 늘리지 못했다. 내수와 수출 판매가격이 동시에 떨어져 판매량 증가 효과를 지웠기 때문이다. 올해 상반기에는 영업이익까지 줄었다. 차량용 부품으로 제품군을 넓히고 있지만 매출 기여도는 아직 작아 주력 소재 사업의 반등이 필요한 상황이다.
(사진=아모그린텍 홈페이지 캡처)
ESS 판가 내수·수출 동시 급락…외형 성장 '제동'
22일 금융감독원 전자공시시스템에 따르면 아모그린텍이 ESS 판가 하락 여파로 실적 방어에 어려움을 겪고 있는 것으로 파악된다. 아모그린텍은 고효율 자성소재와 나노멤브레인 등 소재 사업과 ESS 완제품 공급을 두 축으로 운영하고 있다.
올해 상반기 매출은 665억원으로 전년 동기 702억원 대비 5.2% 감소했고, 같은 기간 영업이익은 35억원으로 39.3% 급감했다. 연간 기준으로 봐도 흐름은 다르지 않다. 2023년 123억원이던 영업이익은 지난해 94억원으로 2년 새 23.6% 줄어들며 뚜렷한 하향세를 이어오고 있다.
업계에서는 인공지능(AI) 인프라 확대로 ESS 시장이 급성장하는 동시에, 그간 ESS에 붙던 가격 프리미엄이 점차 사라지며 판매가격이 조정될 것이라는 전망이 꾸준히 제기돼 왔다. 이러한 우려가 현실화되면서 아모그린텍의 외형과 수익성 성장에도 제동이 걸린 것으로 파악된다.
(그래프=AI 제작·IB토마토)
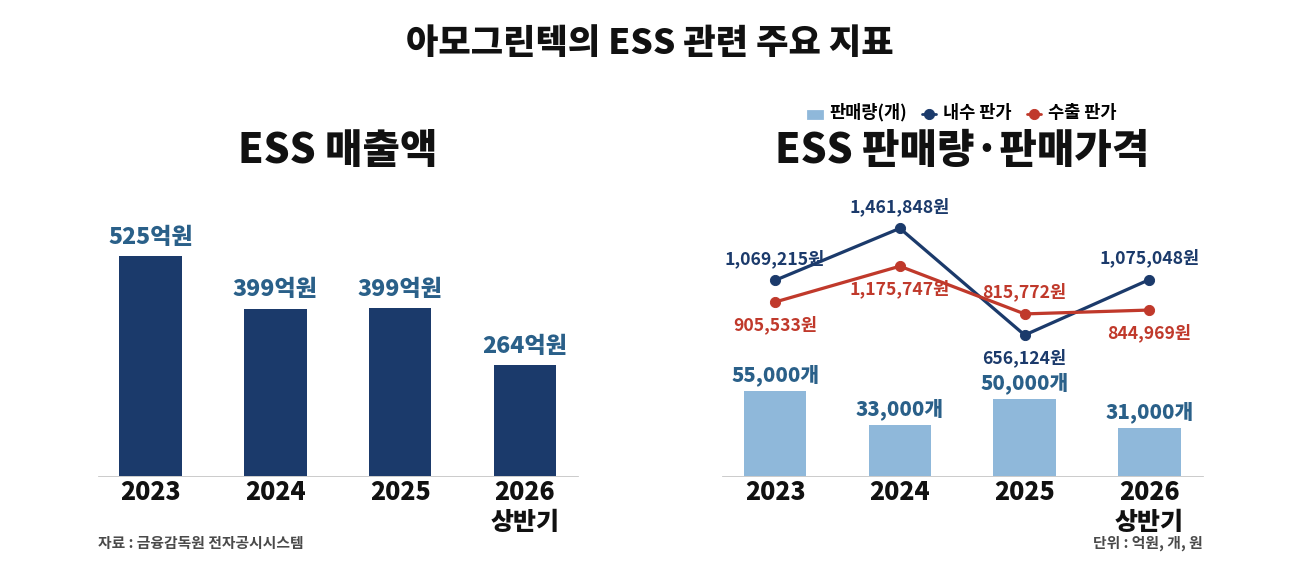
ESS는 아모그린텍 전체 매출에서 존재감이 가장 큰 품목 중 하나다. 올해 상반기 ESS 매출은 264억원으로 전체 매출의 39.7%를 차지했다. 문제는 이 핵심 매출원의 성장이 정체돼 있다는 점이다. ESS 매출은 2023년 525억원에서 2024년 399억원으로 24% 급감한 뒤, 지난해에도 같은 규모에 머물며 좀처럼 반등하지 못하고 있다.
정체의 배경에는 판가 하락이 자리하고 있다. 지난해 ESS 판매량은 5만개로 전년 3만 3000개 대비 51.5% 늘었다. 하지만 같은 기간 ESS 판가는 내수 65만 6124원, 수출 81만 5772원으로 전년 대비 각각 55.1%, 30.6% 떨어졌다. 판매량이 대폭 확대됐지만 판가 하락이 이를 상쇄하면서 매출은 제자리에 머물렀던 것이다.
올해 상반기 들어 내수향 ESS 판가는 107만 5048원으로 지난해보다 뛰었지만, ESS 매출에서 내수가 차지하는 비중이 11.2%에 그쳐 가격 회복의 효과는 제한적이었다. 반면 전체 ESS 매출의 88.8%를 차지하는 수출향 판가는 84만 4969원으로 지난해와 큰 차이가 없어, 향후 수출향 판가가 유의미하게 반등하지 않는 한 실적 개선 폭 역시 제한적일 것으로 관측된다.
김대종 세종대 경영학과 교수는 <IB토마토>와의 통화에서 "ESS 가격 하락에도 수익성을 유지할 수 있는 고부가 제품과 고객을 확보하는 전략이 중요하다"며 "단순 완제품 가격 경쟁에서 벗어나 기술 차별화가 가능한 제품 중심으로 사업을 재편하고, 원가 절감과 생산 효율화를 통해 마진을 방어해야 한다"고 말했다.
제품 다각화 기여도 미미…첨단소재 반등 '관건'
이에 아모그린텍은 ESS 중심이던 에너지·환경시스템 사업 부문의 제품군을 차세대 차량용 부품으로 확장하며 반등을 모색하고 있다. 전기차 고출력화에 필수적인 탄화규소(SiC) 파워반도체용 활성금속브레이징(AMB) 모듈을 개발해 해당 부문의 매출원을 넓힌다는 전략이다.
아모그린텍은 2022년 2월부터 AMB 모듈 생산을 시작했다. 다만 해당 제품의 매출은 지난해 2억원으로 전체 매출의 0.14%에 그쳐 아직 존재감은 미미한 수준이다.
문제는 신사업 추진 과정에서 비용 부담이 만만치 않다는 점이다. 아모그린텍의 연구개발(R&D) 비용은 2023년 154억원, 2024년 140억원, 2025년 135억원으로 연평균 143억원 수준을 유지했고, 같은 기간 매출액 대비 R&D 비용 비중도 연평균 10.5%에 달했다. 실적이 꺾이는 국면에서도 대규모 R&D 지출이 이어지면서 판매비와관리비 부담이 수익성을 짓누르는 모습이다.
사업 확장으로 인한 투자 부담은 재무지표 악화로도 이어지고 있다. 올해 상반기 총차입금은 874억원으로 지난해 말 720억원 대비 21.4% 늘었다. 이 중 1년 내 만기가 돌아오는 단기성차입금(유동성장기부채 포함)은 634억원인데, 현금성자산(기타유동금융자산 포함)은 461억원에 그쳐 단기 지급능력에 경고등이 켜졌다. 여신한도 소진율도 91.9%에 달해 은행권을 통한 추가 조달 여력마저 빠듯한 상태다.
다만 기존 주력 사업인 첨단소재 부문의 고효율 자성소재가 실적 개선의 발판이 될 가능성은 남아 있다. 고효율 자성소재는 ESS, 피지컬 AI, 전기차 등에서 에너지 손실을 최소화하고 전력 효율을 높이는 핵심 소재로 꼽히며, 아모그린텍은 국내 최초로 해당 소재를 개발해 시장 경쟁력을 갖춘 것으로 평가된다.
특히 주요 고객사인 테슬라와의 공급 계약이 외형 성장에 뒷받침이 될 것으로 보인다. 업계에 따르면 테슬라의 ESS 배치 규모는 2026년 56GWh에서 2030년 150.7GWh까지 확대될 전망이다. 아모그린텍의 고효율 자성소재가 테슬라 ESS 공급망에 편입돼 있는 만큼, 이 성장세에 따라 관련 매출도 함께 늘어날 것으로 기대된다. 여기에 최근 테슬라의 휴머노이드 로봇 옵티머스 충전기용 전력변환장치 자성소재의 공급사로도 선정돼 기존 소재 사업의 외형이 한층 커질 것으로 보인다.
다만 최근 몇 년간 첨단소재 부문의 외형 성장도 에너지·환경시스템 부문과 마찬가지로 제자리걸음이었다. 매출은 2023년 889억원, 2024년 862억원, 2025년 844억원으로 좀처럼 반등하지 못했다. 그러나 테슬라향 소재 공급이 올해 하반기부터 본격화될 예정으로 매출로 잡히기 시작하면 내년부터는 정체됐던 매출이 성장 국면으로 전환될 것이라는 전망이 나온다.
권명준 유안타증권 연구원은 보고서를 통해 "아모그린텍이 테슬라의 휴머노이드 로봇의 전력변환장치용 자성소재 주 공급사로 선정되면서 올해 하반기부터 공급이 시작돼 내년부터 매출성장에 기여할 것으로 기대된다"고 분석했다.
<IB토마토>는 이와 관련해 아모그린텍 측에 수차례 연락했지만 답변을 받을 수 없었다.
장민지 기자 wkdalswl05@etomato.com