[IB토마토 정준우 기자]
제주항공(089590)이 고유가 여파에도 불구하고 지난해보다 높은 수익성을 거뒀다. 연료 효율이 우수한 신형 항공기 비중을 꾸준히 늘린 덕분에 연료비용 부담 방어에 기여한 것으로 풀이된다. 앞으로도 꾸준히 신형 항공기 도입과 기존 경년 항공기 교체가 예정된 만큼 연료비 상승에 대응할 여력이 확대될 전망이다. 다만, 향후 국제 유가가 출렁이는 등 불안한 연료 가격은 변수로 남는다.
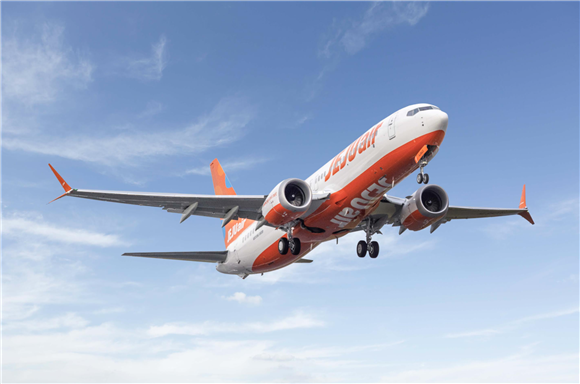
(사진=제주항공)
효율 개선된 신조기…연료비 증가 제한 효과
4일 업계에 따르면 제주항공은 올해 3분기 잠정 누적 별도 매출액 1조 4295억원, 영업이익 669억원을 기록했다. 지난해 같은 기간 대비 매출(1조 510억원)은 36%가량 증가했고, 영업손실 1406억원도 흑자 전환했다.
제주항공 등 저비용 항공사(LCC)의 경영 환경은 어려움이 가중되고 있다. 업계에 따르면 올해 3분기(7~9월) 평균 국제 항공유 가격은 1배럴(약 158리터) 당 152.39달러를 기록해 직전 연도 3분기 대비 76.9% 상승했다. 올해 상반기 연료비 부담도 지난해 대비 큰 폭으로 커졌다. 올 상반기 평균 배럴당 가격은 140.81달러로 직전 연도 대비 64.4%나 높았다.
연료 비용이 고공행진하는 가운데 제주항공은 올해 1~9월 총 5만 9300편의 항공편을 운항했다. 지난해 같은 기간(5만 5919편) 대비 6%가량 늘어난 운항 스케줄이다.
높은 연료비용이 항공사 비용 구조를 압박하는 가운데 제주항공의 신조기 전환 효과가 가시화되고 있다. 올해 상반기 제주항공이 지출한 연료비용은 3231억원으로 지난해 같은 기간 지출액 2266억원 대비 42.6% 증가했다. 올 상반기 매출원가(8327억원) 대비 연료비 비중은 38.8%까지 높아지며 지난해 상반기 대비 5.3%포인트 상승했다.
다만, 제주항공은 올해 상반기 연료비용 증가율 42%를 기록해 항공유 가격 상승률 대비 비교적 낮은 연료비용 증가율을 보였다. 운항 거리 등을 큰 폭으로 줄이지 않았음에도 연료 효율이 높은 신형 항공기 비중이 늘면서 유가 상승 부담 일부를 흡수한 것으로 풀이된다.
제주항공은 4일 현재까지 신형 항공기(B737-8) 14대를 도입했다. 현재 제주항공이 운영하는 전체 항공기 수가 43대임을 고려하면, 신형 항공기 비중은 현재 32.6%다. 연내 신형 항공기 1대가 추가로 인도될 예정임을 고려하면 신형 비중은 34.9%로 높아진다. 제주항공은 신형 항공기를 들여오면서 기존 항공기(B737-800)를 반납 혹은 처분하는 등 전체 기단 수를 일정 수준에서 유지하되 단계적으로 신형 항공기 비중을 확대 중이다.
제주항공은 2028년까지 총 32대의 B737-8를 도입해 기존 항공기를 교체할 계획이다. B737-8은 기존 항공기 대비 같은 거리를 적은 연료로 갈 수 있다고 알려졌다. B737-8 제조사인 보잉에 따르면 2000킬로미터를 비행할 경우 소모되는 연료량은 B737-8이 약 6400킬로그램, B737-800이 약 7422킬로그램이다. 신형 항공기의 연료 소모량이 14%가량 적다.
공격보다 방어 전략…유가는 변수
제주항공의 기단 운영 방향은 항공기 수를 빠르게 늘리는 것보다 기존 기단의 효율을 높이는 데 무게가 실린 모습이다. 외부 변수에 따른 비용 변동성이 큰 항공업 특성상 비용 방어력을 높이기 위한 전략으로 보인다. 향후 18대의 신형 항공기가 들어오면서 기존 항공기를 대체하면 연료비 변동에 따른 충격 흡수력이 한층 더 커질 전망이다.
다만, 향후 수익성을 좌우할 변수는 여전히 항공유 가격이라는 평가다. 업계에 따르면 국제유가 전망이 불확실해 빠른 가격 안정화를 기대하기 어렵다는 반응도 나온다. 미국 에너지정보청(EIA)은 올해 4분기 브렌트유 평균 가격을 배럴당 105달러로 예상했다. 직전 전망보다 14달러 높인 수치다. EIA는 내년 평균 유가가 84달러로 하락할 것이라 전망했지만, 중동 지역 원유 공급 차질에 따른 단기 변동성은 이어질 것이라 봤다. 브렌트유는 거래량이 많아 국제 유가의 핵심 기준으로 꼽힌다.
유가 부담이 이어질 가능성이 높은 가운데, 향후 제주항공의 과제는 흑자 유지를 통한 유동성 관리가 될 것으로 보인다. 신형 항공기 도입에 따른 지속적인 자금 지출을 안정적으로 관리하기 위해서다.
올해 상반기 제주항공은 기존 항공기 매각 등으로 영업현금흐름 개선을 달성했다. 제주항공의 올해 상반기 별도 영업활동 현금흐름은 1405억원 순유입을 기록해 지난해 같은 기간 1215억원 순유출에서 반전됐다.
여기에 3분기 항공기 매각 수익이 반영된다. 이에 3분기 투자현금흐름 순유입 개선에 기여할 것으로 보인다. 제주항공의 유동자산 규모는 지난해 말 3743억원에서 올 3분기 4680억원으로 25%가량 증가했다. 기단 교체와 동시에 기존 항공기 자산을 매각하며 현금성 자산을 보충한 결과로 보인다.
한 항공업계 관계자는 <IB토마토>에 "제주항공이 기단 현대화를 통해 비용 경쟁력 강화 행보를 이어가면서 이번 3분기 영업이익률 10% 이상을 달성한 것으로 분석된다"라고 말했다.
정준우 기자 jwjung@etomato.com