[IB토마토 정준우 기자]
CJ프레시웨이(051500)가 외형 성장에도 불구하고 온라인 식자재 거래 플랫폼 인수 등에 따른 재무 안정성 저하를 겪고 있다. 다만, 식자재 유통시장에서 회사의 우수한 지위와 안정적인 현금 창출력 등을 고려하면 재무 대응 역량은 양호한 수준을 유지할 것으로 보인다.
(사진=CJ프레시웨이)
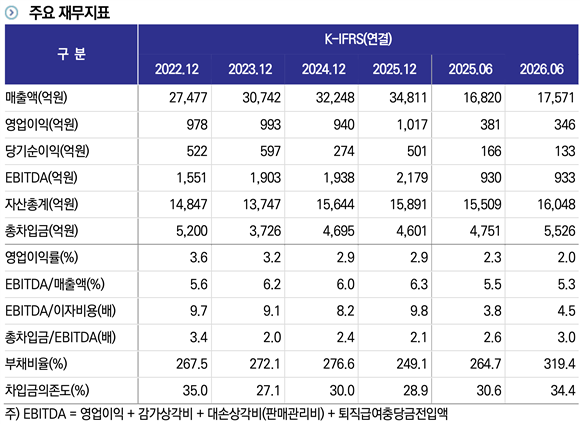
6일 한국신용평가에 따르면 CJ프레시웨이의 올 3분기 누적 영업 매출액은 2조 7000억원, 영업이익은 584억원이 될 것으로 예상된다. 직전연도 같은 시기와 비교했을 때 매출은 5.2% 증가했지만, 영업이익은 18.6% 감소할 것으로 보인다. 신규 거래처 확대, 온라인 사업 성장 등으로 매출이 늘었지만, 매출 확대가 영업이익 증대로 이어지지 못한 모습이다.
수익 저하 원인으로는 온라인 사업과 관련된 부담이 영향을 미쳤다. 올해 인수한 온라인 식재료 거래 플랫폼 마켓보로의 영업손실과 비용이 반영됐다.
CJ프레시웨이는 올 상반기 상환전환우선주와 전환우선주를 포함해 마켓보로 지분(잠재적 의결권 포함 67.6%)을 479억원에 확보했다. 재무구조가 비교적 취약한 마켓보로가 연결 기업에 편입되면서 연결기준 자본이 감소했다.
(사진=한국신용평가)
아울러 선제적 재고 확보에 따른 운전자금 부담이 늘며 차입 부담이 늘었다. 올해 상반기 회사의 총차입금은 5526억원을 기록했는데, 지난해 말(4601억원) 대비 20%가량 늘었다. 같은 기간 현금 및 단기금융상품은 1316억원에서 715억원으로 감소했다.
이에 부채비율은 지난해 말 249.1%에서 올 상반기 319.4%로 상승했다. 차입금의존도도 28.9%에서 34.4%로 높아졌다.
다만, 안정적인 이익 창출력을 고려하면 차입 부담은 감당 가능 수준으로 평가된다. 올 상반기 회사의 상각 전 영업이익(EBITDA)는 933억원을 기록했다. 지난해 상반기(930억원) 대비 비슷한 수준을 유지했다.
이번 상반기 회사의 EBITDA 대비 조정순차입금 배수는 2.9배를 기록했다. 한국신용평가는 배수 상승에도 안정적인 이익 창출력이 유지되고 있다고 판단했다.
CJ프레시웨이는 향후 안정적인 이익 창출력을 유지할 것으로 예상된다. 회사는 전국 유통망과 대규모 물류센터를 바탕으로 식자재 유통업계 1위 지위를 우지하고 있다. 단체급식뿐 아니라 병원, 레저 등 특화 영역에서 경쟁력을 갖추고 있으며, 재계약률도 높다는 평가다.
아울러 원가 연동 계약구조는 비용 변동성에 대응하는 수단으로 꼽힌다. 또한 온라인 사업과 간편식, 이동형 급식 사업 등 신사업 성장도 이익 기반을 뒷받침한다.
향후 유동성 대응에는 차환 여부와 재무 융통성이 중요한 역할을 할 것으로 보인다. 올 상반기 회사의 현금성 자산 및 단기금융상품 규모는 715억원인 반면, 유동성 차입금(유동성 리스부채 포함)은 3678억원을 기록했다.
김규완 한국신용평가 선임애널리스트는 보고서를 통해 "향후 예상 영업현금을 포함한 유동성 원천이 차입금 만기, 설비투자, 배당 등 지급 수요를 하회한다"라며 "다만, 회사의 안정적 영업현금흐름과 대외 신인도에 기반한 차환 가능성, 보유 자산을 활용한 조달 여력이 단기 자금 소요 대응력을 보완해 줄 것으로 판단한다"라고 분석했다.
정준우 기자 jwjung@etomato.com