[IB토마토 김상우 기자]
클리오(237880)가 북미 시장 공략에 속도를 올리고 있다. 기존 온라인 중심의 판매를 넘어 미국 주요 오프라인 유통망으로 판로를 넓히고 있는 것이다. 회사의 외형 성장이 정체된 가운데 북미 시장이 새로운 성장 동력으로 자리 잡을 수 있을지 관심이 쏠린다.
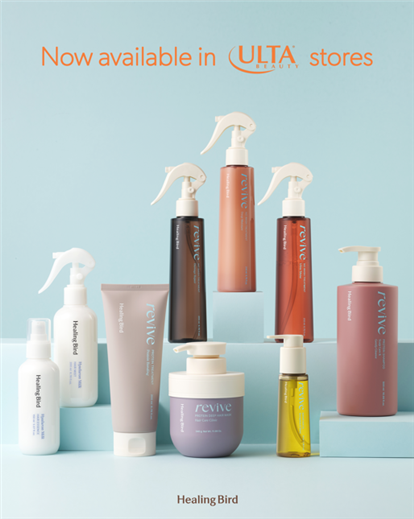
(사진=클리오)
북미 오프라인 채널 공략 가속
19일 금융감독원 전자공시시스템에 따르면 클리오의 올해 상반기 전체 해외 매출 가운데 북미가 차지하는 비중은 22%로 전년 동기(15%) 대비 7%p 상승했다. 이는 중국(23%)에 이어 두 번째로 높은 비중이다.
클리오는 최근 북미 시장에서 오프라인 유통망 확대에 나섰다. 판매 채널을 넓히고 색조·기초·헤어케어 등 다양한 제품군을 앞세워 현지 소비자층을 공략한다는 전략이다.
회사는 지난 4월 미국 뷰티 전문 유통업체 얼타뷰티에 헤어케어 브랜드 힐링버드 제품을 입점시킨 데 이어 7월에는 노드스트롬 80개 매장에 클리오·페리페라·구달 제품을 공급했다. 오는 11월에는 코스트코에 구달 청귤 세럼을 입점시킬 계획이다. 캐나다 주요 드럭스토어 약 800개 매장 진출도 추진한다.
오프라인 유통망 확장 배경은 온라인 채널의 판매 성과가 꼽힌다. 클리오 측은 아마존 등 주요 이커머스 채널에서 제품 판매가 늘고 소비자 입소문이 확산되면서 현지 오프라인 유통 업체의 입점 수요가 증가했다고 설명했다. 온라인에서 확보한 소비자 인지도와 판매 성과가 오프라인 진출의 발판이 된 셈이다. 실제로 한국IR협의회 기업리서치센터에 따르면 클리오의 올해 2분기 아마존 매출은 마스카라 등 아이 메이크업 제품의 판매 호조에 힘입어 전분기 대비 33% 증가했다.
클리오는 오프라인 유통망 확대를 통해 외형 성장과 수익성 개선을 동시에 노린다는 방침이다. 회사는 현재 현지 B2B 파트너와의 계약을 기반으로 오프라인 채널을 운영하고 있으며, 얼타뷰티·노드스트롬 등 주요 리테일 채널의 매출 비중이 높아질수록 수익성 또한 개선할 것으로 기대한다.
클리오 관계자는 <IB토마토>에 "오프라인 채널 지속 확대 및 입점 매장 수 증대를 통한 외형 성장이 핵심 전략"이라며 "다각화된 브랜드 포트폴리오를 앞세워 북미 뷰티 시장 내 입지를 더욱 강화해 나갈 방침"이라고 밝혔다.
다만 오프라인 유통망 확대가 실제 실적 개선으로 이어질지는 지켜볼 필요가 있다. 신규 판매 채널 확보에 그치지 않고 입점 이후에도 안정적인 매출 성장을 이어가는 것이 중요하다는 분석이다.
박선영 한국IR협의회 연구원은 최근 보고서를 통해 "초기 입점 물량이 실제 소비자 판매 증가와 반복 발주, 판매 제품 수(SKU) 확대로 이어지는지가 중요하다"며 "신규 유통망 진출 과정에서 마케팅비와 판매수수료, 물류비 및 재고 관리 부담이 증가할 가능성도 존재한다"고 평가했다.
외형 성장 정체…일본 사업 재정비도 과제
회사의 외형 성장세는 정체됐다. 클리오의 연결 기준 매출액은 △2023년 3306억원 △2024년 3514억원 △2025년 3289억원을 기록했다. 최근 3년간 뚜렷한 회복세를 보이지 못하고 있는 것이다. 같은 기간 영업이익도 △2023년 338억원 △2024년 246억원 △2025년 164억원으로 2년 연속 감소했다.
올해 상반기에도 외형 성장은 제한적이었다. 회사의 연결 기준 매출은 1652억원으로 전년 동기(1645억원) 대비 0.4%(7억원) 증가하는 데 그쳤다. 같은 시기 회사의 내수 매출은 957억원으로 전년 동기(962억원) 대비 0.56%(5억원) 감소했다. 수출 매출은 695억원으로 전년 동기(682억원) 대비 1.80%(12억원) 증가했다. 국내 매출이 감소한 가운데 수출 증가 폭도 크지 않은 상황이다.
다만 올해 상반기 수익성은 뚜렷하게 개선됐다. 영업이익은 174억원으로 전년 동기(47억원) 대비 272.84%(127억원) 증가하며 지난해 연간 영업이익(164억원)을 넘어섰다. 같은 기간 영업이익률은 10.54%로 전년 동기(2.84%) 대비 7.70%p 상승했다.
수익성 회복에는 수수료 비용 절감과 매출총이익 증가 등이 영향을 미친 것으로 풀이된다. 회사의 올해 상반기 판매비와 관리비는 650억원으로 전년 동기(732억원) 대비 11.17%(82억원) 감소했다. 특히 판매수수료는 94억원으로 전년 동기(148억원) 대비 36.28%(54억원) 감소했다. 지급수수료도 29억원으로 전년 동기(39억원) 대비 25.97%(10억원) 줄었다.
한편 기존 주력 시장인 일본 사업의 부진은 부담이다. 회사의 올해 상반기 전체 해외 매출에서 일본이 차지하는 비중은 18%로 전년 동기(27%) 대비 9%p 하락했다. 일본 현지법인 클리오재팬의 별도 기준 매출도 95억원으로 전년 동기(144억원) 대비 33.72%(48억원) 감소했다.
회사는 일본 사업 개편을 위해 영업 조직을 재정비하고 제품 경쟁력 강화에 나선다는 방침이다. 클리오 관계자는 <IB토마토>에 "온·오프라인 채널 전반에서 K-뷰티 및 현지 브랜드 간 경쟁이 심화됨에 따라 현지 영업 역량 강화를 최우선 과제로 추진하고 있다"며 "일본 법인 내 영업 조직을 확대 개편하고 법인장을 새로 선임해 조직을 재정비했다"고 밝혔다. 이어 "신제품 라인업을 대폭 확대하고 출시 주기를 단축함으로써 현지 소비자 니즈에 최적화된 경쟁 우위를 확보해 나갈 계획"이라고 덧붙였다.
김상우 기자 msangwoo02@etomato.com