[IB토마토 홍준표 기자] 닭가슴살 플랫폼 '랭킹닭컴' 운영사
푸드나무(290720)가 200억원 규모 제3자배정 유상증자 납입일을 또다시 미뤘다. 주가 하락분을 반영해 발행가액을 낮추면서 신주 수는 최초 결정 당시보다 2.4배로 늘었고, 증자 후 신주 비중도 34%까지 확대됐다. 이에 따라 사모펀드 운용사 그린하버파트너스가 추진 중인 경영권 인수도 증자 이후 지분구조 변화가 변수로 떠올랐다.
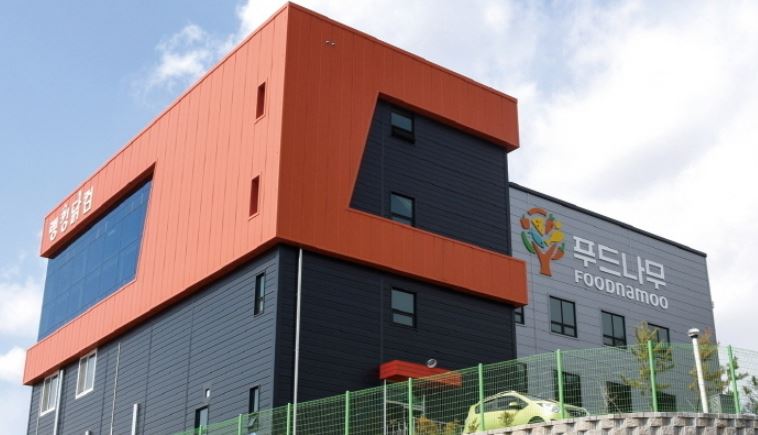
경기도 파주에 위치한 푸드나무 물류센터(사진=푸드나무)
5일 금융감독원 전자공시시스템에 따르면 푸드나무는 지난 3일 뉴케이드림1호투자조합을 대상으로 한 약 200억원 규모 유상증자의 납입일을 11월3일에서 12월29일로 변경한다고 정정 공시했다. 신주 상장 예정일도 11월19일에서 2027년 1월18일로 늦춰졌다.
발행가 58% 하락…기존 주주 희석 부담 확대
이번 증자 납입일이 바뀐 것은 두 번째다. 푸드나무는 지난 7월6일 운영자금 확보를 위해 주당 2440원에 신주 819만 6721주를 발행하는 유상증자를 결정했다. 당초 납입일은 8월4일이었으나 납입 예정일 당일 11월3일로 3개월 미뤘고, 이번에 다시 두 달가량 연기했다.
문제는 발행 조건이다. 회사는 이번 정정에서 발행가액을 재산정해 1주당 1019원으로 낮췄다. 최초 발행가보다 58.2% 낮은 가격이다. 조달 금액은 약 200억원으로 그대로지만 발행가가 떨어지면서 발행 주식 수는 1962만 7085주로 1143만주가량 늘었다.
희석 규모를 따져보면 부담은 더 뚜렷해진다. 현재 푸드나무 발행주식 총수는 약 3815만주다. 최초 조건대로라면 신주는 기존 발행주식의 21.5% 수준이었지만, 정정 이후에는 51.4%로 높아졌다. 기존 주식의 절반이 넘는 물량이 새로 풀리는 것이다. 증자 후 전체 주식에서 신주가 차지하는 비중도 17.7%에서 34.0%로 두 배 가까이 커진다.
푸드나무 주가는 지난달 13일 3450원에 장을 마친 이후 연일 폭락세다. 10월16일(3100원), 10월19일(2170원), 10월20일(1520원) 3거래일 동안 주가는 반토막이 났다. 이후 주가는 더 하락하면서 이날 종가 기준 986원, 동전주로 전락한 상황이다.
현재 주가만 놓고 보면 7월 최초 발행가(2440원)의 절반에도 못 미친다. 납입이 미뤄지는 사이 떨어진 주가가 고스란히 발행 조건에 반영되면서, 결과적으로 기존 주주의 부담만 커지는 구조가 됐다.
주가는 하락하고 있지만, 증자 의존도는 갈수록 높아지고 있다. 푸드나무는 2024년 12월 263억 5000만원을 시작으로 지난해 7월과 9월 각각 100억원, 12월 15억원, 올해 7월 40억원 규모 제3자배정 유상증자를 이어왔다. 그 사이 실적은 뒷걸음질했다. 올해 상반기 매출은 약 298억원으로 전년 동기 대비 40%가량 줄었고, 영업손실 규모는 약 107억원으로 전년 동기 45억원에서 약 62억원 늘었다.
경영권 매각 셈법 복잡…최대주주 지분 담보도 부담
앞서 올해 6월 푸드나무의 김우주 대표는 최대주주 지위를 확보하는 과정에서 무리한 자금 조달로 시장의 우려를 낳은 바 있다. 당시 김 대표는 인수 자금 224억원 전액을 코스닥 상장폐지 기업 이화전기공업의 100% 자회사인 이노페이스로부터 차입했다.
이 과정에서 김 대표는 자신이 보유한 푸드나무 주식 전량을 이노페이스에 근질권으로 제공했다. 자체 현금성 자산이 1억원대에 불과했던 이노페이스가 거액을 대여한 배경을 두고 자본시장 안팎에서는 무자본 M&A 등 편법에 대한 의혹이 끊이지 않았다.
특히 김 대표는 김영준 E그룹(이화그룹) 회장의 아들로 알려진 인물이다. 김 회장은 110억원대 비자금 조성 및 횡령·배임 혐의로 재판을 받고 있다. 사실상 아버지의 지원을 받아 무자본 인수합병(M&A)으로 회사를 인수했다는 추측이 나온 이유다.
그러나 주가는 급락하면서 경영권 매각은 사실상 물거품이 된 것으로 보인다. 그린하버파트너스 상대로 논의 중이었던 경영권 지분의 예비 매매가(3500원)가 신주 발행가(1019원)의 3.4배에 달하면서다.
주가가 온전했을 당시엔 김 대표가 푸드나무 투자로 단기간에 100억원 넘는 차익을 낼 수 있을 것이란 평가가 나왔다. 그린하버 측에서 김 대표 보유 주식을 주당 3500원, 총 355억원에 인수하는 협상을 진행하고 있었기 때문이다.
그러나 주가 하락으로 인해 경영권 매각이 어려워졌고, 채권자인 이노페이스 측은 주가 하락에 따른 담보유지비율 붕괴로 인해 강제 반대매매가 집행됐거나 담보권이 실행됐을 것이란 추측이 나온다.
김 대표의 경영권 매각과 관련해 푸드나무가 밝힌 재공시 기한은 오는 21일이다.
푸드나무 관계자는 <IB토마토>에 "주가 하락으로 인해 유상증자 발행가액이 함께 낮아지면서 신주 발행량이 크게 늘어난 것은 맞다"면서도 "아직 경영권 매각과 관련해 구체적인 내용은 확정되지 않았다"고 답했다. 그러면서 "주가가 급락한 원인에 대해선 반대매매 등 여러 가능성을 두고 파악 중이지만, 주요 주주들이 지분을 여전히 들고 있는 것으로 확인된다"고 답했다.
홍준표 기자 junpyo@etomato.com