[IB토마토 장민지 기자]
한솔제지(213500)가 미국 정부의 관세정책과 중국발 공급과잉으로 어려움을 겪고 있는 상황에서 최근 제지업계에 내려진 담합 제재로 인해 수익성 하방 압력이 거세질 수 있다는 우려가 나온다. 지난 4월 판매가격 담합으로 공정거래위원회로부터 제재를 받은 후 내수 인쇄용지 시장 전반의 가격 하락이 예상되기 때문이다. 특히 주력인 제지 사업 외에 설계·조달·시공(EPC) 사업에서도 적자가 이어지고 있고, 전반적인 재무구조도 약해진 상태로 수익성 방어를 위한 별도의 자구안이 필요한 상황이다.
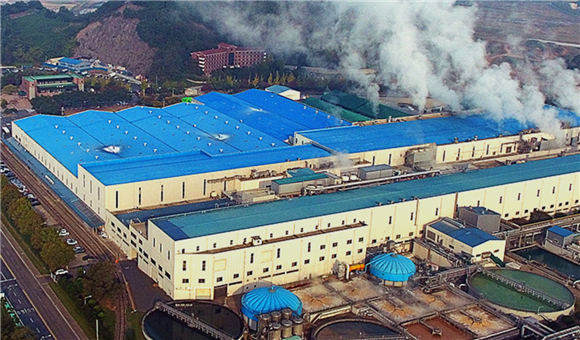
(사진=한솔제지 홈페이지 캡처)
영업이익 3년 새 61.7% 급감…내수 판가 하락 '우려'
21일 제지업계에 따르면 한솔제지가 트럼프 정부의 관세정책과 중국발 공급과잉으로 수익성이 떨어지는 가운데, 최근 제지업계에 내려진 담합 제재까지 겹치며 하방 압력이 더 커질 전망이다.
지난 4월 한솔제지를 비롯해
무림SP(001810),
무림페이퍼(009200),
무림P&P(009580),
한국제지(027970), 홍원제지 등 인쇄용지 제조 6개사는 판매가격 담합으로 공정거래위원회로부터 과징금 총 3383억원을 부과받았다. 한솔제지는 1426억원을 부과받았으나 자진신고 감면 조치로 전액 면제됐다. 과징금 부담은 덜었지만 공정위의 가격재결정 명령에 따라 판매가격을 다시 조정해야 해 내수 인쇄용지 시장 전반의 가격 하방 압력이 커질 것으로 예상된다.
문제는 한솔제지의 수익성이 이미 저하되고 있다는 점이다. 실제로 영업이익은 2022년 1302억원에서 지난해 499억원으로 3년 새 61.7% 급감했다. 미국의 관세 부담을 판매가격에 충분히 전가하지 못한 데다 중국산 저가 제품이 동남아 등 미국 외 지역으로 흘러들며 글로벌 가격 경쟁이 심해져 마진이 줄어든 여파다.
원재료 부담도 커졌다. 수입 펄프(BKP) 평균 가격은 지난해 톤당 543달러에서 올해 1분기 612달러로 12.7% 올랐다. 이 여파로 올해 1분기 영업이익은 112억원에 그쳐 전년 동기 대비 44.7% 줄었다.
다행히 2분기에 수익성이 크게 개선됐다. 올해 2분기 영업이익은 508억원으로 전년 동기보다 162.8% 늘었고, 상반기 누적 영업이익은 620억원으로 전년 동기 대비 56.4% 증가했다. 올해 상반기 펄프 평균 가격이 톤당 592달러로 1분기 대비 3.3% 내렸고 원가 상승분이 판매가격에 반영된 영향으로 풀이된다. 반기보고서에 따르면 인쇄용지와 특수지 판매가격은 전년 동기 대비 약 3.1% 상승한 것으로 파악된다.
하지만 내수 판매가격은 여전히 변수로 남아 있다. 한솔제지의 전체 매출에서 내수가 차지하는 비중은 2023년 48.9%, 2024년 45.7%, 지난해 45%로 3년 평균 46.5%에 이른다. 매출의 절반 가까이를 차지하는 내수 시장에서 용지 판매가격이 떨어지면 마진 압박이 불가피하다. 담합 제재에 따른 가격 조정이 실제 인하로 이어질 경우 상반기에 나타난 수익 개선세가 이어지지 못할 가능성이 있다.
한 신용평가사 연구원은 <IB토마토>와의 통화에서 "이번 공정위 담합 제재로 인해 국내 판가 하락은 불가피할 것"이라며 "다만 한솔제지의 경우 타 업체보다 산업용지, 감열지 등 제품 포트폴리오가 다각화돼 있어 내수 판가 하락을 어느 정도 보완할 수 있을 것으로 파악된다"고 말했다.
EPC 3년 누적 적자 1285억원…운전자금·시설투자 부담 '가중'
한솔제지는 주력인 제지 사업 외에 환경사업 부문의 실적 부진에도 발목이 잡힌 상황이다. 환경사업은 하수·상수도 처리시설, 폐기물 소각장, 매립장, 자원순환센터 등 환경 인프라를 설계·조달·시공(EPC)하는 사업이다.
해당 사업은 최근 몇 년간 적자에서 벗어나지 못하고 있다. 실제로 영업손실은 2023년 355억원, 2024년 834억원, 2025년 95억원이었고, 올해 상반기에도 71억원을 기록했다. 적자 폭은 줄었지만 2023년~2025년 누적 영업손실은 1285억원으로 같은 기간 제지 부문 영업이익의 절반 이상을 갉아먹었다.
무엇보다 올해 상반기 영업이익은 개선됐지만 현금흐름 등 전반적인 재무구조는 악화되고 있다. 지난해 4분기 이후 펄프가격 상승에 따른 원재료 재고 확보로 재고자산 규모가 크게 증가하면서 현금흐름이 저하됐다. 올해 상반기 재고자산은 4661억원으로 지난해 말 3729억원보다 25% 확대됐고 운전자금 부담으로 올해 상반기 영업활동현금흐름(OCF)은 -144억원으로 적자전환했다.
여기에 시설투자로 인한 자본적지출(CAPEX) 부담이 지속되면서 잉여현금흐름(FCF)도 적자를 지속하고 있다. 2023년부터 지난해까지 연평균 CAPEX는 638억원으로 대규모 투자가 지속되면서 FCF는 2024년 적자로 돌아섰고, 올해 상반기 -438억원의 대규모 적자를 기록했다.
현금창출력이 떨어지면서 차입 부담도 확대됐다. 올해 상반기 총차입금은 8831억원으로 지난해 말 대비 8% 확대됐다. 문제는 차입금 중 1년내 만기가 도래하는 단기성차입금(유동성장기부채 포함)이 5717억원인데 현금성자산(기타유동금융자산 포함)은 400억원에 불과하다는 점이다. 현금성자산 규모가 단기성차입금을 크게 하회하고 있어 단기 지급 능력에 경고등이 켜진 상태다.
이에 한솔제지는 산업용지와 감열지 등 고부가가치 제품 중심으로 포트폴리오를 확대해 수익성 개선을 꾀하고 있다. 시장에서는 수익성에 부담을 주는 EPC 사업의 실적을 빠르게 개선하고, 고부가 제품 중심의 수익성 개선으로 재무구조를 안정화해야 한다는 의견이 나온다.
<IB토마토>는 이와 관련된 사안을 한솔제지 측에 질의했지만 답변을 받을 수 없었다.
장민지 기자 wkdalswl05@etomato.com