[IB토마토 홍준표 기자] IBK캐피탈이 부동산 프로젝트파이낸싱(PF)과 거액 기업금융에 따른 신용집중 위험에도 안정적인 자산건전성과 수익성을 유지한 것으로 나타났다. 최근 3년 평균 총자산이익률(ROA)이 1.9%를 기록한 가운데 부동산 프로젝트파이낸싱(PF)은 수도권·선순위 대출 비중이 높고 대손충당금도 충분히 쌓아 질적 구성이 양호하다는 평가다.
IBK기업은행 사옥 전경 (사진=IBK기업은행)
14일 한국신용평가에 따르면 IBK캐피탈의 올해 6월 말 영업자산은 12조 2342억원이다. 이 가운데 기업금융이 9조 2865억원으로 76%, 투자금융이 2조 6126억원으로 21%, 소비자금융과 리스 등 나머지 자산이 3%를 차지했다.
기업금융은 건당 여신 규모가 큰 편인 것으로 나타났다. 올해 6월 말 자기자본의 1% 이상인 여신 잔액 합계는 4조 3000억원으로 자기자본 대비 194%에 달했다. 거액 위험노출액(익스포저)은 부실 발생 시 자산건전성 지표에 미치는 영향이 클 수 있다. 이에 IBK캐피탈은 그룹별·동일 차주별·산업별 한도를 두고 중소기업은행과 통합 리스크 관리를 통해 집중 위험을 관리하고 있다.
부동산PF 규모는 토지담보대출을 포함해 1조 5000억원으로 자기자본 대비 67.2%다. 규모는 동종 업계와 비교해 큰 편이지만 지역과 변제순위 등 질적 구성은 양호한 것으로 평가됐다. 수도권 비중은 71%, 선순위·단일순위 비중은 79%다. 평균 담보인정비율(LTV)은 50% 수준이다. PF 고정이하여신비율은 2.3%이며, PF 고정이하여신 대비 대손충당금 적립률은 180.9%로 집계됐다.
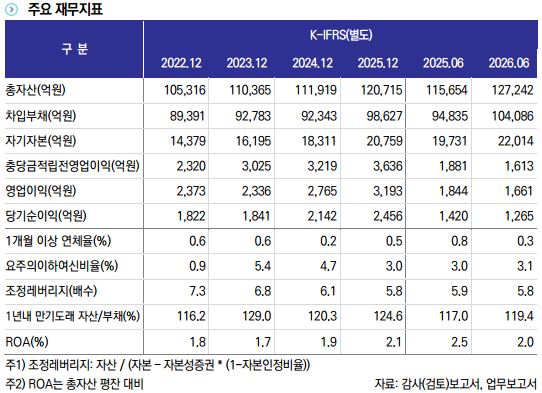
수익성은 전년 동기보다 낮아졌지만 우수한 수준을 유지했다. 올해 상반기 당기순이익은 1265억원으로 전년 동기 1420억원보다 감소했고 ROA도 2.5%에서 2.0%로 하락했다. 투자금융 부문 성과가 부진해진 영향이다. 반면 고금리 차입부채를 차환하면서 조달비용률은 3.5%에서 3.3%로 낮아졌다. 대손충당금 환입도 발생해 이자마진율은 2.0%에서 2.3%로 개선됐다.
(사진=한국신용평가)
자산건전성 지표도 안정적으로 관리되고 있다. 올해 6월 말 고정이하여신비율은 0.7%, 1개월 이상 연체율은 0.3%다. 고정이하여신 대비 대손충당금 적립률은 189.8%로 잠재 부실에 대비한 완충력을 갖췄다. 6월 말 조정레버리지는 5.8배, 1년 내 만기도래 자산 대비 부채 비율은 119.4%다. 외부조달 중 회사채 비중은 88%로, 한국신용평가는 중소기업은행의 신인도 등을 고려할 때 조달과 유동성 대응능력이 양호하다고 판단했다.
다만 시장금리 상승에 따른 조달비용 부담과 경기 변동, 부동산PF 정리 과정에서의 건전성 유지 여부는 향후 신용도를 좌우할 변수로 꼽혔다. 기업금융·투자금융에서 대규모 부실이 발생하거나 ROA가 0.5%를 밑도는 등 수익성 훼손이 지속될 경우 등급 하향 압력이 커질 수 있다는 평가다.
이재우 한국신용평가 수석연구원은 "전체 영업자산 중 경기변동에 민감한 기업 및 투자금융의 비중이 커 포트폴리오 리스크 수준은 높은 편"이라며 "리스크 관리를 위해 건전성 중심으로 심사 기조를 강화하여 부동산PF를 선별적으로 취급하고 있고, 일반기업대출, 사모사채, 인수금융 등의 비부동산 자산 취급을 확대하면서 기업금융 자산의 다각화 수준을 높이고 있다"라고 평가했다.
홍준표 기자 junpyo@etomato.com