[IB토마토 이성은 기자]
삼성증권(016360)이 리테일 부문 사업 기반을 실적으로 직결시켰다. 시장 자금이 자본 시장으로 빠르게 유입되면서 영업환경이 개선된 덕이다. 위탁매매와 더불어 부문별 실적이 전반적으로 성장하면서 업권 내 점유율도 확대했다.
(사진=삼성증권)
23일
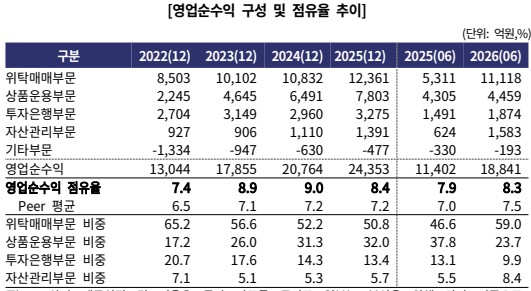
한국기업평가(034950)에 따르면 삼성증권의 상반기 당기순이익은 8798억원이다. 전년 순익인 9713억원과 약 100억원 차이다. 영업이익 역시 마찬가지다. 지난해 삼성증권은 영업이익으로 1조 3262억원을 벌어들였으나, 올해에는 6개월 만에 1조 2059억원을 영업익을 올렸다. 영업순수익 역시 1조 8841억원으로 전년 동기 1조 1402억원에 비하면 65% 증가했다. 증시 호조와 거래대금 확대 덕분이다.
상반기 삼성증권의 영업수익 확대를 견인한 부문은 위탁매매 부문이다. 영업순수익 중 60% 가까이 위탁매매가 차지한다. 상반기 삼성증권의 위탁매매 부문 수익은 1조 1118억원으로, 전년 5311억원에서 두 배 이상 불어났다. 상품운용과 투자은행, 자산관리 부문에서 모두 성장세를 보였다. 영업순수익 점유율 역시 1년 새 0.4%p 올라 8.3%로 상승했다. 업계 4위 규모다.
(사진=한국기업평가)
수익성 지표도 동반 상승했다. 수수료 수익과 레버리지를 활용해 금융상품 운용손익을 확대하고 고마진의 신용공여 사업 중심 수익구조를 구축해둔 덕이다. 올 상반기 인건비가 증가하고 법인세 등 세 부담이 확대됐음에도 실적 개선을 기반으로 순익을 늘려 총자산순이익률을 끌어올렸다. 상반기 삼성증권의 판관비는 6871억원으로 전년동기 5278억원에서 증가했으나, 충당금 전입 대신 88억원의 환입이 일어나면서 실적 개선에 보탬이 됐다.
상반기 삼성증권의 총자산순이익률은 2.2%로 전년 동기 1.5%에서 0.7%p 상승했다. 당기순이익이 4400억원에서 8798억원으로 두 배 가량 늘어난 덕분이다. 같은 기간 비교기업군의 평균 총자산순이익률은 1.8%로, 업권 평균 대비 0.4%p 상회하는 수준을 기록했다.
신용공여는 부담은 여전하다. 6월 말 기준 삼성증권의 신용공여 규모는 7조 6000억원이다. 자기자본대비 93.4%다. 전년 말 대비 6000억원 증가했기 때문이다. 2분기 중 삼성증권은 휴젤 인수금융 리파이낸싱을 단독주선하는 등 위험노출액(익스포저)을 확대한 영향이다. 인수금융과 지분 담보 대출은 셀다운 목적으로 단기간 보유하는 익스포저 비중이 높아 담보자산 가치를 감안하면 회수 가능성 저하 부담은 크지 않지만, 가치가 변동될 가능성이 있다. 부동산PF 관련 신용공여 규모 역시 3조원으로 자기자본 대비 36.9%이며, 양적 부담이 있으나 브릿지론이 14%, 본PF 중·후순위 비중이 15%로, 질적 위험은 높지 않다.
김선주 한국기업평가 연구원은 "리테일부문의 견고한 사업기반을 바탕으로 우수한 시장지위를 보유하고 있다"라며 "재무건전성이 양호한 수준이지만 신용공여 관련 재무부담은 내재돼 있다"라고 평가했다.
이성은 기자 lisheng124@etomato.com