[IB토마토 김소윤 기자] BS한양이 주택과 에너지 사업을 양축으로 실적 성장세를 이어가고 있지만 재무 부담을 낮추기까지는 시간이 필요할 전망이다. 사업 확대 과정에서 장기자금을 중심으로 조달 규모가 커졌고, 기존에 장기로 빌렸던 자금 상당액이 1년 내 만기를 앞두고 있어서다. 지난 2024년 발행한 400억원 규모 신종자본증권(영구채)도 금리 스텝업(일정 시점 이후 금리가 올라가는 조건) 시점이 다가오면서 향후 상·차환을 어떻게 병행할지가 주목된다.
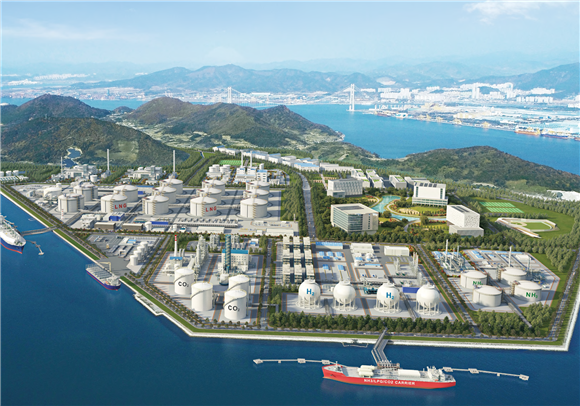
묘도 에코 에너지 허브 (사진=BS한양)
차입금 만기 부담 속 본업 성장
17일 금융감독원 전자공시시스템에 따르면 BS한양은 올해 6월 말 기준 향후 1년 안에 만기가 돌아오는 차입금을 4000억원가량 보유하고 있는 것으로 나타났다. 단기차입금 1711억원에 유동성 장기차입금 1379억원, 유동성사채 920억원 등을 합친 규모다.
지난해 말과 비교하면 단기차입금은 1945억원에서 줄었지만 유동성 장기차입금은 906억원에서 1379억원으로 52.2% 증가했고, 유동성사채도 887억원에서 920억원으로 늘었다. 장기로 조달했던 자금의 만기가 점차 가까워지면서 향후 상환이나 차환을 통해 대응해야 할 자금이 상당 규모 남아 있는 셈이다.
유동성 장기차입금은 원래 장기로 빌린 돈이지만, 만기가 1년 안으로 다가오면서 단기적으로 갚아야 할 돈으로 바뀐 금액이다. 유동성사채 역시 발행 당시에는 만기가 길었지만 이제 1년 안에 만기가 돌아오는 회사채를 뜻한다. 리스부채 중에서도 1년 안에 지급해야 하는 금액이 있다. 결국 과거 장기로 조달했던 자금의 만기가 다가오면서 앞으로 1년 동안 갚거나 새로 빌려 갈아타야 할 자금 부담이 커졌다.
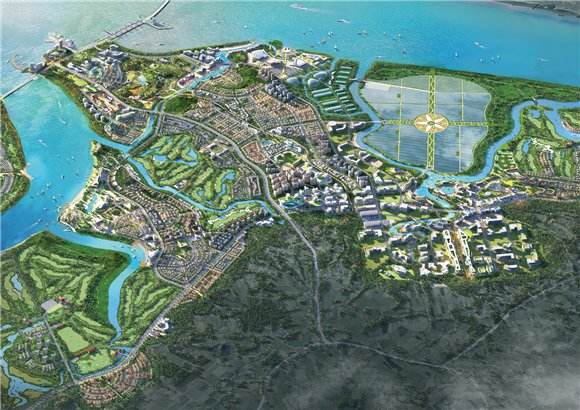
솔라시도 (사진=BS한양)
차입금 부담 상승과 달리 회사의 본업 실적은 개선세가 뚜하다. 올해 상반기 연결 기준 매출은 7589억원으로 전년 동기 4975억원보다 52.54%(2614억원) 증가했다. 같은 기간 영업이익은 483억원에서 973억원으로 두 배 이상 늘었으며, 영업이익률도 9.7%에서 12.8%로 3.1%p 올랐다. 반기순이익 또한 240억원에서 655억원으로 2.73배 커졌다. 차입 부담이 커진 것과 달리 본업에서 벌어들이는 이익은 많이 늘어났다.
실적 개선 배경으로는 주요 주택사업과 에너지공사의 공정 확대가 꼽힌다. 김포북변4구역 재개발의 기성 인식이 본격화 가운데 용현학익과 김포풍무 등 주택 현장의 공사 물량이 늘었다. 동북아LNG허브터미널과 광양바이오매스발전소 등 에너지 관련 공사도 순차적으로 진행되며 실적에 힘을 보탰다는 설명이다.
실제 올해 상반기 공사수익은 6395억원으로 전년 동기 4112억원보다 55.53%(2283억원) 증가했다. 전체 매출의 약 84%가 공사수익에서 발생했다. 분양수익도 같은 기간 717억원에서 1005억원으로 40.1% 늘면서 외형 확대를 뒷받침했다.
400억원 영구채 스텝업 임박…에너지로 사업 영역 확대
이익 창출력은 높아졌지만 재무 측면에서는 관리해야 할 부담은 남아 있다. 1년 내 만기가 돌아오는 차입금에 더해 신종자본증권(영구채)의 스텝업(일정 시점 이후 금리가 올라가는 조건) 시점이 다가오고 있어서다.
BS한양은 2024년 12월 400억원 규모의 신종자본증권을 발행했다. 만기는 발행일로부터 30년이며 회사 판단에 따라 연장할 수 있어 회계상 자본으로 분류돼 있다. 현재 연 6.59%의 고정금리가 적용되고 있지만 오는 24일 이후에는 금리가 다시 산정된다. 같은 시점부터 회사가 원금을 조기에 상환할 수 있는 권리도 생긴다. 이에 따라 당장 원금을 갚아야 하는 것은 아니지만, 금리가 높아진 상태로 자금을 계속 사용할지 조기상환 또는 차환에 나설지 판단해야 하는 시점을 맞게 된다.
BS한양은 주택 브랜드 '수자인'을 앞세워 주택·건축과 토목 사업을 주력으로 성장해왔다. 이후 부동산 경기에 영향을 크게 받는 주택사업 중심의 사업구조에서 벗어나기 위해 에너지 분야로 사업 영역을 넓혀왔다. 최근에는 주택사업을 이어가는 동시에 태양광과 바이오매스, 액화천연가스(LNG) 등 에너지사업을 새로운 성장축으로 키우는 데 힘을 싣고 있다.
에너지사업 확대는 2020년을 전후해 본격화다. 솔라시도 태양광발전소의 상업운전을 시작하고 동북아LNG허브터미널 공사에 착수한 데 이어 수상태양광과 바이오매스발전 등으로 사업 범위를 넓혔다. 최근에는 전남 여수 묘도를 중심으로 LNG 터미널과 수소·암모니아, 집단에너지 등을 연계한 에너지 인프라 사업을 추진하고 있다. 단순히 발전시설을 시공하는 데 그치지 않고 개발과 투자, 운영까지 사업 영역을 넓히는 방향으로 포트폴리오를 확장한 것이 특징이다.
BS한양의 사업 기반은 여전히 주택·건축과 인프라 공사가 중심이다. 올해 상반기 매출 7589억원 가운데 건축·주택 부문이 4692억원으로 61.8%를 차지했고, 인프라 부문이 1703억원으로 22.4%를 기록했다. 분양수익은 1005억원으로 13.3% 수준이다. 건축·주택과 인프라를 합친 도급공사 매출이 전체의 84%를 웃돌면서 건설사업이 외형의 대부분을 담당하고 있다.
수주잔고도 주택사업을 중심으로 형성돼 있지만 사업 영역은 넓어지고 있다. 올해 상반기 말 전체 계약잔액은 7조 1282억원으로, 김포북변4구역 재개발과 김포풍무, 용현학익 등 대형 주택사업이 주요 일감으로 자리 잡고 있다. 여기에 인덕원~동탄 복선전철과 항만 등 인프라 공사뿐 아니라 동북아LNG허브터미널, 태양광·에너지저장장치(BESS) 등 에너지 관련 사업도 수주잔고에 포함되면서 주택 중심의 사업 기반에 인프라와 에너지 분야를 더하는 형태로 수주 포트폴리오를 넓혀가는 모습이다.
BS한양은 단기 만기도래 차입금에 대해 영업현금창출력을 바탕으로 고금리 차입금부터 줄여나간다는 계획이다. BS한양 관계자는 <IB토마토>와의 통화에서 "주요 사업장의 공정 본격화로 영업현금창출력이 확대되고 있다”며 “올해 중 고금리 일반회사채를 우선 상환하고, 400억원 규모의 신종자본증권도 콜옵션을 행사해 차환 없이 전액 상환할 계획"이라고 말했다. 이어 "금리 스텝업 이전 상환을 통해 금융비용을 지속적으로 절감해 나갈 것"이라고 덧붙였다.
투입된 사업자금도 일부 회수 단계에 들어섰다는 설명이다. 회사 관계자는 "김포풍무 자체사업은 착공 전환에 따라 올해부터 분양대금이 유입되면서 기존에 투입한 자금의 회수가 본격화되고 있다"며 "광양바이오매스발전소는 2026년, 동북아LNG허브터미널은 2028년 준공을 앞두고 있고 기존 운영사업에서는 이미 배당수익이 발생하고 있다. 또 에너지사업은 사업 특성상 투자금 회수가 중장기적으로 이뤄질 것으로 보고 있다"고 설명했다.
김소윤 기자 syoon133@etomato.com