[IB토마토 정준우 기자] 조선·플랜트 기자재 업체 영광이 코스닥 상장을 통해 생산시설 확충에 나선다. 공모자금 대부분은 공장 통합 등 시설 자금으로 사용될 예정이다. 영광은 이원화된 생산시설을 하나로 합쳐 임차료와 물류비용을 절감하고, 생산 효율성을 도모한다는 구상을 내세워 공모에 도전할 것으로 보인다.
(사진=영광 홈페이지 갈무리)
플랜트 매출 비중 상승
영광은 조선해양 사업과 플랜트 사업 등을 주력으로 삼는 제조사다. 선박 엔진룸에 탑재되는 모듈과 유닛, 압력용기와 열교환기 등을 일체화한 화공 플랜트용 스키드 장비 등을 주요 매출원으로 삼는다. 올해 상반기 각각의 매출 비중은 59.5%, 32.3%로 나타났다.
국내 조선산업에 수익 회복 추세가 나타나면서 관련 기자재 산업도 향후 지속적인 수익 개선 추세가 이어질 것으로 예상된다. 다만, 선박 건조 특성상 프로젝트 일정이 단축되거나 연기될 경우 이에 따른 일시적 매출 및 수익성 등락은 존재한다.
지난해 영광은 매출 1131억원, 영업이익은 123억원을 거뒀다. 직전연도 대비 각각 19.4%, 11.8% 감소한 실적이다. 주요 프로젝트의 공정이 2024년에 집중된 점, 이후 프로젝트별 생산 착수와 인도 시점 차이 등이 매출 감소의 원인으로 꼽힌다.
다만, 영광의 지난해 신규 수주액은 1537억원으로 나타나 직전연도(1458억원)보다 증가했다. 올해 상반기 말 수주잔고는 2022억원이다. 수주잔고는 향후 매출로 전환될 예정이다.
영업이익 감소율은 매출 감소 폭보다 적었다. 기자재 가격 상승이 수익 방어에 영향을 미친 것으로 풀이된다. 조선 기자재 업체 역시 선별 수주가 가능해지며 수익 방어에 우호적인 상황을 맞이했다. 영광은 올해 상반기 영업이익 54억원을 거두며 직전연도 상반기 대비 9.6% 증가한 수익성을 기록했다. 올 상반기 회사의 영업이익률은 9.1%로 나타났다.
영광의 매출 다수는 조선 부문에서 발생하는 것으로 파악된다. 다만, 플랜트 매출 비중도 점진적으로 증가하는 등 매출 다변화가 진행 중이다. 올해 상반기 조선해양 유닛 매출은 351억원을 기록해 전체 매출의 59.51%를 차지했다.
플랜트 스키드 및 화공기기 매출은 191억원으로 비중은 32.34%였다. 지난해 연간 플랜트 매출 비중이 21.60%였다는 점을 감안하면 올해 상반기에는 플랜트 사업의 매출 기여도가 높아졌다.
연간 100억원 이상의 영업이익 덕분에 회사의 재무건전성이 개선되고 있다. 올 상반기 회사의 자본총계는 346억원으로 지난해 말(209억원) 대비 100억원 이상 증가했다. 상환전환우선주에 대한 전환권 행사가 이뤄진 결과다. 이에 회사의 부채비율은 같은 기간 456.1%에서 242.2%로 대폭 축소됐다.
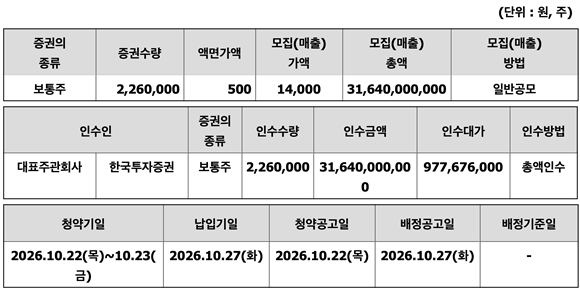
(사진=금융감독원 전자공시시스템)
공모자금 90% 시설투자에…공장 일원화 추진
영광은 이번 공모 과정에서 보통주 226만주를 새로 발행할 예정이다. 희망 공모가 범위는 1만4000~1만7000원으로, 이에 따른 공모금액은 316억4000만~384억2000만원이 될 예정이다.
기관투자자 수요예측은 오는 10월13일부터 19일까지 진행되며, 일반청약은 같은 달 22과 23일 양일간 실시할 예정이다. 한국투자증권이 대표 주관사를 맡는다.
영광은 지난해 7월부터 올해 6월까지 최근 1년간 EBITDA 156억원을 토대로 기업가치를 산출했다. 여기에 순차입금과 공모 유입자금 등을 반영한 주당 평가가액은 2만 1196원이다. 희망 공모가는 해당 평가가액에 19.80~33.95%의 할인율을 적용했으며, 최종 공모가는 수요예측 이후 확정된다.
발행 제비용 등을 빼면 영광은 315억원가량을 손에 쥘 것으로 예상된다. 영광은 이 중 284억원을 시설투자에 사용하고, 나머지는 친환경 설비 연구개발 등 운영자금으로 활용할 계획이다. 자금은 2027과 2028년에 걸쳐 집행된다.
거제과 고성에 각각 위치한 공장을 하나로 합치는 작업에 가장 큰 투자가 집행된다. 영광은 200억원을 투입해 대지 8000~1만평 규모의 통합 생산거점을 마련할 계획이다. 생산시설 통합 시 중복되는 관리 비용과 임차료를 줄일 수 있으며, 입지에 따라 납품 효율을 높일 수 있을 것으로 기대된다.
아울러 공장 일원화는 향후 수주 품목 확대에도 기여할 전망이다. 현재 거제공장은 실내 작업장 면적이 680평에 불과해 액화천연가스(LNG) 선박 블록 반입 등 생산성 확대가 제한된 상황이다. 이에 영광은 해상운송을 통한 블록 반입과 실내 작업이 가능한 공장 부지를 검토하는 것으로 알려졌다. 다만, 아직 부지 위치, 거래 시기, 거래 규모 등은 확정되지 않았다.
한편 영광은 불가리아 현지에 생산 법인 설립을 추진 중이다. 이를 위해 법인 설립 비용 17억원을 별도로 배정해 둔 상태다. 불가리아 법인 설립은 원자력 발전소 건설 모듈 현장 조립 및 설치 계약을 전제로 한다. 이에 향후 계약 진행 상황에 따라 일정이 지연될 가능성도 존재한다.
정준우 기자 jwjung@etomato.com