분양대금 3112억 회수에도 영업현금 1162억 순유출한화 공사대금 270억 미수…담보 순위 3순위로 밀려분양률 70% 제자리…오피스텔 전환 추진
[IB토마토 김소윤 기자] '한화포레나 천안아산역'에서 분양대금 회수가 이어지고 있지만 시행사 아산배방개발의 현금흐름은 오히려 악화됐다. 지난해 영업활동에 따른 현금 순유출은 1162억원으로 1년 새 6배 넘게 늘었다. 분양률도 70% 수준에서 제자리다. 공사가 막바지에 접어든 가운데 오피스텔 용도변경과 남은 물량의 분양이 현금흐름을 돌려놓을 수 있을지 관심이 쏠린다.
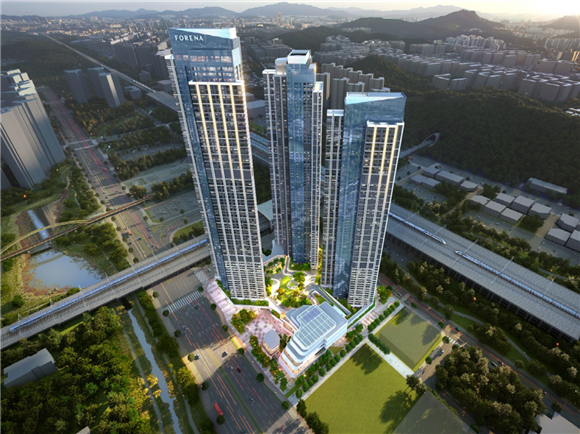
한화 포레나 천안아산역 조감도 (사진=한화 건설부문)
분양 대금 회수 늘었지만…사업비 투입에 현금유출 확대
29일 금융감독원 전자공시시스템에 따르면 '한화포레나 천안아산역'에 해당하는 아산배방 프로젝트의 누적 분양 수익은 지난 2024년 1776억 8256만원에서 지난해 3008억 8465만원으로 69.34%(1232억 209만원)늘었다. 같은 기간 분양대금 회수 누계도 1547억 9845만원에서 3112억 4396만원으로 2.01배 커졌다. 분양 미수금 역시 228억 8411만원에서 16.39%(37억 4969만원) 줄어든 191억 3442만원이다. 분양 수익 인식과 대금 회수가 함께 늘고 미수금도 감소했다는 점에서 분양 계약에 따른 자금 회수는 일정 부분 진행된 것으로 파악된다.
분양 대금 회수에도 시행사의 영업활동과 관련한 현금유출 규모는 오히려 확대됐다. 아산배방개발의 영업활동현금흐름은 2024년 -191억원에서 지난해 -1162억원으로 순유출 규모가 1년 새 6.12배 커졌다. 분양을 통해 현금이 들어오는 동시에 공사가 진행되면서 공사비와 각종 사업비 지출 또한 늘어난 영향으로 풀이된다. 실제 누적 분양 원가는 1405억 3000만원에서 2413억 9612만원으로 71.78%(1008억 6612만원)원 증가했는데 사업비 지출을 충당하기 위한 자금 수요가 지속된 것으로 보인다.
해당 사업장은 ㈜한화 건설 부문이 시행사 지분 70%를 보유하고 시공한다. 단순 도급 사업과 달리 한화가 시행법인의 최대 주주로 직접 지분을 보유하고 있는 만큼 사업 성과가 투자금 회수와 공사대금 회수에 모두 영향을 미치는 방식이다.
다만 시행사의 현금 유출 늘어났다고 한화의 공사대금 회수 차질로 보기는 어렵다. 공사 진행과 함께 ㈜한화 건설 부문과 아산배방개발 간 거래 규모는 확대됐지만, 한화에 지급하지 않은 채무는 줄었기 때문이다. 지난해 아산배방개발의 한화 관련 매입 등 거래액은 1346억 5000만원으로 전년 826억 2100만원보다 62.97%(520억 2900만원) 증가했다.
한화 관련 미지급금은 같은 기간 402억 4530만원에서 270억 699만원으로 줄었다. 한화에 대한 기타 채권도 286억 6000만원에서 183억 9600만원으로 감소했다. 한화와의 거래가 늘어나는 상황에서도 결산 시점에 남아 있는 채무 규모는 축소됐다.
㈜한화 건설부문은 지난해 말 아산배방개발에 남아 있던 270억원 규모의 미지급금이 '한화포레나 천안아산역' 공사대금과 관련된 금액이라고 설명했다. ㈜한화 건설 부문 관계자는 <IB토마토>와의 통화에서 "해당 미지급금은 한화포레나 천안아산역 공사 진행에 따라 발생한 공사대금 미수금"이라며 "현재 잔여 금액 등 공시되지 않은 세부 사항은 공개하기 어렵다"라고 말했다.
㈜한화 건설부문은 시행사의 PF(프로젝트 파이낸싱) 조달에도 신용보강을 제공하고 있다. 지난해 말 기준 ㈜한화 건설부문은 아산배방개발의 PF 차입금 1200억원과 관련해 책임준공 미이행 시 1560억원 한도의 채무인수와 보유주식에 대한 근질권 설정 등을 약정했다. 별도로 2057억원 규모 PF 차입금에 대해서도 자금보충 및 조건부 채무인수 약정을 제공했다. 시행사의 PF 상환이나 책임준공에 문제가 발생할 경우 일정 조건에 따라 한화가 자금을 투입하거나 채무를 떠안을 수 있는 구조다. 한화 측은 현재까지 해당 약정에 따른 자금보충이나 채무인수가 실제 발생한 사례는 없으며 별도의 추가 자금 지원 계획이 없다는 견해다.
최근 PF 리파이낸싱 과정에서는 한화가 공사대금 회수를 위해 확보한 담보 순위에 변화가 생겼다. 지난해 말까지만 해도 한화는 5127억원 규모의 공사도급계약('한화포레나 천안아산역' 신축사업 공사계약)을 담보하기 위해 사업부동산에 대한 관리형토지신탁 2순위 우선수익권을 갖고 있었지만, 지난달 신규 신탁계약 체결 이후 3순위로 변경됐다. 쉽게 말해 사업에 문제가 생겨 담보자산을 처분해야 할 경우 한화보다 먼저 돈을 돌려받는 채권자가 기존보다 늘어난 셈이다.
분양률 70% 제자리…오피스텔 전환이 사업 정상화 변수
'한화포레나 천안아산역'은 충남 아산시 배방읍 장재리 일대에 들어서는 생활형숙박시설이다. 지하 5층~지상 70층, 3개 동, 총 1162실 규모로 짓는다. KTX·SRT 천안아산역과 수도권전철 1호선 아산역에 인접한 입지를 앞세워 충청권 초고층 랜드마크를 표방한다. 지난 2022년 4월 분양을 시작했고, 내년 3월 준공이 목표다.
안타깝게도 분양 이후 부동산 경기 침체와 생활형숙박시설을 둘러싼 규제 등이 맞물리면서 장기간 미분양이 이어졌다. 생활형숙박시설은 숙박시설로 분류돼 주거 목적으로 사용할 수 없고 숙박업 신고 없이 주거용으로 사용할 경우 이행강제금 부과 대상이 될 수 있다는 것이다. 대형 평형 위주로 구성된 데다 이 같은 규제 불확실성까지 더해지면서 지난해부터 분양률은 약 70% 수준에 머물고 있다.
해당 부분을 고려해 생활형숙박시설을 오피스텔로 용도변경하는 방안을 추진한다. 지난 4월 관련 제도가 개정되면서 준공 전 용도변경에 필요한 수분양자 동의 요건이 완화돼 이전보다 사업 여건은 나아진 것으로 보인다. 현재까지 오피스텔 전환이 완료된 것은 아니며 관련 절차가 진행 중인 단계인 것으로 알려졌다. 최근 공정률은 후반까지 올라서면서 내부와 외부 마감공사가 진행되는 단계에 접어든 것으로 전해진다.
분양률은 여전히 70% 수준에 머물고 있다. 제도적 여건 개선이 아직 추가 분양으로 이어지지는 않은 모습이다. 향후 오피스텔 용도변경과 잔여 물량 해소 여부가 추가 분양대금 유입과 PF 상환 부담을 좌우할 주요 변수가 될 전망이다.
㈜한화 건설 부문 관계자는 <IB토마토>와의 통화에서 "현재 분양률은 기존과 동일한 수준을 유지하고 있다"며 "오피스텔로의 용도변경을 추진하고 있으며, 관련 절차에 따라 사업을 진행하고 있다"고 말했다.
김소윤 기자 syoon133@etomato.com